
Panduan pakar terperinci untuk menubuhkan syarikat induk di Hong Kong pada tahun 2026.
 Tarikh dikemas kini: 25 Ogos 8
 Pemeriksaan kandungan: Pakar GLA
 Ikuti GLA di atas

Kandungan artikel
- 1. Gambaran Keseluruhan Syarikat Induk di Hong Kong
- 2. Mengapakah anda perlu menubuhkan syarikat induk di Hong Kong?
- 3. Apakah bentuk perundangan yang digunakan untuk menubuhkan syarikat induk di Hong Kong?
- 4. Bagaimanakah struktur syarikat induk di Hong Kong dikelaskan?
- 5. Proses penubuhan syarikat induk di Hong Kong
- 6. Bagaimanakah GLA membantu perniagaan dalam menubuhkan syarikat induk perkhidmatan penuh di Hong Kong?
- 7. Soalan Lazim tentang Syarikat Induk di Hong Kong

 Ikuti GLA di atas

Jika anda pemilik perniagaan asing atau syarikat multinasional yang ingin mengoptimumkan obligasi cukai dan mengurus pelbagai syarikat dan projek dengan cekap, maka model syarikat induk Hong Kong merupakan penyelesaian strategik yang patut dipertimbangkan.
Dengan sistem perundangan yang telus, kadar cukai yang menarik, dan statusnya sebagai pusat kewangan antarabangsa, Hồng Kông Ia telah menjadi destinasi ideal untuk menubuhkan syarikat induk, membantu syarikat mengoptimumkan struktur pemilikan mereka, melindungi aset dan meningkatkan keuntungan semasa pengembangan global.
Dalam artikel ini, GLA akan memberikan anda gambaran keseluruhan tentang penubuhan syarikat induk di Hong Kong, memberikan anda asas untuk membuat keputusan yang sesuai untuk strategi pembangunan perniagaan antarabangsa anda.
1. Gambaran Keseluruhan Syarikat Induk di Hong Kong
Syarikat Holding Hong Kong merupakan sebuah entiti undang-undang bebas, yang ditubuhkan dengan tujuan utama untuk menjadi memegang dan mengawal aset dan saham perniagaan lain.Daripada mengambil bahagian secara langsung dalam aktiviti pengeluaran, perniagaan atau penyediaan perkhidmatan.
Dalam struktur korporat, syarikat induk sering dirujuk sebagai syarikat induk, manakala perniagaan di bawah kawalannya dipanggil anak syarikat.
Theo Ordinan Hong KongEntiti sah hanya dianggap sebagai syarikat induk apabila:
- Mengawal struktur lembaga pengarah entiti undang-undang tersebut atau.
- Mengawal lebih daripada 50% hak mengundi dalam entiti undang-undang tersebut atau.
- Memegang lebih daripada 50% saham yang diterbitkan oleh entiti undang-undang tersebut.
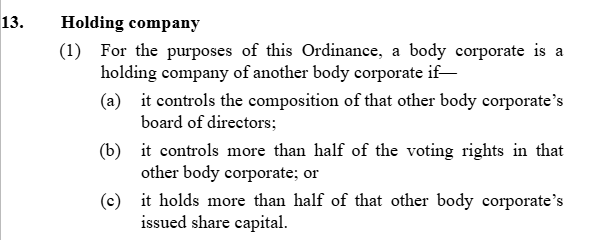
Kriteria untuk mengenal pasti syarikat induk di Hong Kong.
Akibatnya, syarikat induk di Hong Kong mempunyai hak untuk:
- Melantik seorang pengarah untuk sebuah syarikat Hong Kong.
- Membuat keputusan strategik.
- Menerima dividen daripada keuntungan syarikat subsidiari.
Malah, bentuk penubuhan syarikat induk yang paling biasa di Hong Kong ialah Syarikat Swasta Berhad oleh Saham, yang merupakan antara jenis syarikat Hong Kong yang paling biasa untuk perniagaan asing.
Nota: Syarikat induk bukanlah cawangan atau syarikat bersekutu. Ia adalah entiti sah yang bebas, yang dipisahkan dengan jelas secara sah dan kewangan daripada anak syarikatnya.
2. Mengapakah anda perlu menubuhkan syarikat induk di Hong Kong?
Menubuhkan syarikat induk di Hong Kong merupakan pilihan popular bagi banyak perniagaan antarabangsa kerana:
- Sistem cukai yang kompetitif.
- Persekitaran undang-undang yang telus.
- Sebuah pusat kewangan global yang terkemuka.
Selain menyokong pengurusan modal pelaburan dan anak syarikat, model syarikat induk juga membantu perniagaan mengoptimumkan struktur pemilikan mereka, mengembangkan operasi antarabangsa dan meningkatkan kecekapan pengurusan.
Berikut adalah faedah utama penubuhan syarikat induk di Hong Kong.
1. Sistem cukai yang berprioritas, mudah dan kompetitif.
Sistem cukai Hong Kong dibina berdasarkan prinsip kadar cukai yang rendah, pentadbiran yang mudah dan telus, serta kebolehramalan yang tinggi, bertujuan untuk mewujudkan persekitaran yang menggalakkan untuk perniagaan domestik dan pelabur antarabangsa.
Salah satu kemuncak sistem cukai Hong Kong ialah Cukai Keuntungan Korporat (PIT), yang digunakan mengikut Rejim Kadar Cukai Keuntungan Dua Peringkat:
- 8,25% ke atas 2 juta HKD pertama keuntungan boleh cukai.
- 16,5% untuk bahagian keuntungan boleh cukai melebihi HK$2 juta.
Selain kadar cukai yang rendah, Hong Kong juga terkenal dengan sistem cukai mudahnya berdasarkan model cukai berjadual.
Di bawah model ini, Perkhidmatan Hasil Dalam Negeri (IRD) Hong Kong mengenakan kadar cukai kepada kumpulan pendapatan tertentu, termasuk:
- Pendapatan daripada aktiviti perniagaan, profesional atau komersial (Cukai Keuntungan).
- Pendapatan daripada pekerjaan (Cukai Gaji).
- Pendapatan daripada penyewaan hartanah di Hong Kong (Cukai Harta).
Selain itu, Hong Kong Sesetengah cukai biasa tidak dikenakan. di banyak negara lain, termasuk:
- Cukai tambah nilai (VAT).
- Cukai Jualan.
- Cukai Keuntungan Modal ialah cukai ke atas keuntungan yang terhasil daripada peningkatan nilai aset modal.
- Cukai pegangan ke atas dividen dan faedah yang dibayar kepada penerima di luar Hong Kong.
Hasil daripada dasar cukai yang mudah, kadar cukai yang kompetitif dan skop cukai yang terhad, perniagaan di Hong Kong boleh meramalkan kewajipan cukai mereka dengan mudah, mengoptimumkan perancangan kewangan mereka dan menjalankan operasi perniagaan antarabangsa dengan lebih mudah.
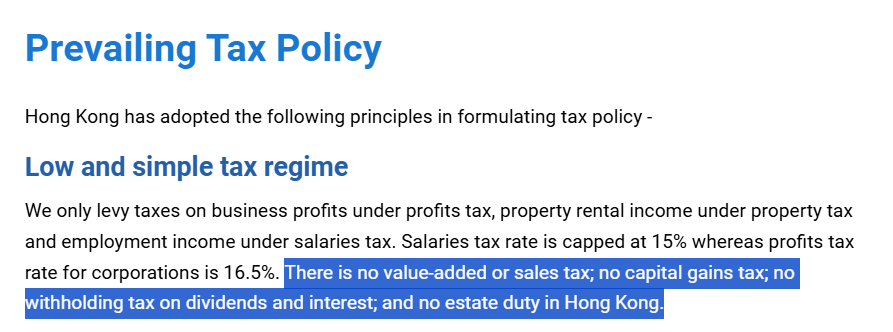
Cukai biasa Hong Kong tidak terpakai.
2. Gerbang ke pasaran China dan rantau Asia.
Disebabkan lokasi geografinya yang strategik, persekitaran perniagaan antarabangsa dan hubungan ekonomi yang rapat dengan China, Hong Kong dianggap sebagai salah satu pintu masuk penting bagi perniagaan antarabangsa untuk mengakses pasaran China dan mengembangkan operasi mereka di Asia.
Doanh nghiệp Syarikat yang ditubuhkan di Hong Kong Terdapat banyak kelebihan untuk memanfaatkan untuk berhubung dengan pasaran serantau, termasuk:
- Manfaatkan perjanjian CEPA untuk mengakses pasaran China dengan tarif dan perdagangan keutamaan.
- Ketersambungan global dicapai melalui lebih 40 perjanjian pengelakan cukai berganda (PPPDK).
- Memperluas operasi perniagaan ke pasaran utama seperti China, AS, UK, Jepun, dan sebagainya.
Pintu masuk ke pasaran China
3. Melindungi aset dan mengurangkan risiko perundangan.
Model syarikat induk membantu syarikat Hong Kong mengawal risiko secara berkesan dengan memisahkan struktur pemilikan dan aset antara entiti sah.
Dengan memisahkan entiti undang-undang, Syarikat Induk Hong Kong akan
- Asingkan aset syarikat induk daripada risiko kewangan dan perundangan anak syarikat.
- Melindungi aset pemilik melalui mekanisme liabiliti terhad.
- Mengasingkan dan mengurus harta intelek (IP) merentasi entiti undang-undang yang berasingan membantu meminimumkan risiko.
4. Pengurusan berpusat dan fleksibel
Model syarikat induk di Hong Kong mewujudkan struktur pengurusan berpusat sambil mengekalkan fleksibiliti dalam mengendalikan syarikat ahli dalam sistem yang sama.
Melalui syarikat induk tunggal, syarikat Hong Kong akan:
- Mengurus dan mengawal pelbagai anak syarikat melalui pemilikan saham dan hala tuju strategik keseluruhan.
- Menyelaras strategi perniagaan antara syarikat ahli, sementara setiap syarikat mengekalkan status perundangan bebasnya sendiri.
- Memperuntukkan sumber dan mengurus aliran tunai dalaman antara unit dalam kumpulan mengikut struktur yang ditetapkan, mematuhi peraturan perundangan dan obligasi cukai yang berkaitan.
- Membangunkan struktur korporat yang sesuai untuk pengumpulan dana antarabangsa dan pengembangan perniagaan rentas sempadan.
Struktur syarikat induk sesuai untuk perniagaan yang memiliki berbilang anak syarikat, beroperasi di berbilang pasaran atau sedang melaksanakan strategi pengembangan antarabangsa.
5. Pengurusan aset yang berkesan dan keadaan yang menggalakkan untuk mengumpul modal.
Model syarikat induk membolehkan perniagaan menguruskan sumbangan modal, saham dan aset mereka secara berpusat dalam syarikat subsidiari, dan untuk mengasingkan operasi perniagaan untuk setiap entiti sah.
Struktur ini amat sesuai untuk perniagaan yang memiliki berbilang jenama atau produk, atau sedang mengembangkan operasi mereka ke pelbagai pasaran.
Sebagai contoh: satu Perniagaan yang beroperasi dalam industri permainan. Dengan memiliki tiga jenama dengan tiga tahap pembangunan yang berbeza, syarikat itu boleh menubuhkan sebuah syarikat induk di Hong Kong dan setiap anak syarikat bertanggungjawab untuk satu jenama.
Syarikat induk
Syarikat Subsidiari A: Memiliki dan mengendalikan Permainan A.
Syarikat Subsidiari B: Memiliki dan mengendalikan Game B.
Syarikat Subsidiari C: Memiliki dan mengendalikan Game C.
Struktur ini membolehkan syarikat menjejaki prestasi setiap jenama dengan mudah dan memperuntukkan sumber dengan sewajarnya. Apabila mengembangkan Permainan B, syarikat boleh mengumpul modal secara langsung melalui anak syarikat yang bertanggungjawab untuk Permainan B, membolehkan pelabur menumpukan pada penilaian projek tertentu dan bukannya keseluruhan operasi kumpulan.
Mengasingkan entiti sah membantu perniagaan mengurus aset dan risiko mengikut setiap aktiviti, tetapi ini tidak bermakna semua risiko antara anak syarikat dihapuskan sepenuhnya.
3. Apakah bentuk perundangan yang digunakan untuk menubuhkan syarikat induk di Hong Kong?
Bagi syarikat induk yang berkhidmat untuk tujuan pelaburan dan perniagaan, jenis yang paling biasa dipilih ialah: Syarikat Sendirian Berhad.
Model perniagaan jenis ini berkesan memenuhi keperluan untuk pengurusan aset, pemilikan subsidiari dan pengembangan aktiviti pelaburan antarabangsa.
Ciri-ciri utama syarikat berhad sendirian termasuk:
- Ia mempunyai status perundangan yang bebas.
- Liabiliti pemegang saham adalah terhad kepada jumlah modal yang disumbangkan.
- Untuk memperoleh dan mengurus saham dalam satu atau lebih syarikat subsidiari.
- Dividen diagihkan kepada pemegang saham mengikut peraturan.
- Memudahkan mobilisasi modal, pemindahan saham dan pengembangan aktiviti pelaburan antarabangsa.
4. Bagaimanakah struktur syarikat induk di Hong Kong dikelaskan?
Struktur syarikat induk di Hong Kong biasanya dikelaskan berdasarkan struktur pemilikan dan fungsi operasi setiap perniagaan dalam sistem tersebut.
Pengelasan ini membantu perniagaan menentukan skop kawalan, tanggungjawab pengurusan dan peranan setiap entiti undang-undang dalam model Holding.
1. Pengelasan mengikut hubungan pemilikan
Berdasarkan nisbah pegangan saham dan hak mengundi, struktur antara syarikat induk dan jenis syarikat berkaitan digambarkan dengan jelas dalam jadual berikut:
| taip | Peratusan pemilikan syarikat induk | Tahap kawalan | Penerangan |
| Anak syarikat | Lebih 50% saham atau memegang kepentingan kawalan majoriti. | Kawalan langsung | Perniagaan ini beroperasi di bawah kawalan dan pengurusan langsung Syarikat Induk. |
| Rakan Sekutu | Dari 20% hingga 50% saham | Impak yang ketara dan tidak terkawal | Syarikat induk tidak memegang kepentingan mengawal tetapi mempunyai pengaruh yang ketara terhadap keputusan kewangan dan operasi perniagaan. |
| Cawangan | Tiada nisbah pegangan saham terpakai. | Kawalan langsung | Ia tidak mempunyai status undang-undang bebas daripada syarikat yang menubuhkan cawangan (syarikat induk) dan beroperasi di bawah pengurusan syarikat tersebut. |
2. Pengelasan mengikut fungsi
Berdasarkan peranan dan skop operasi syarikat induk, syarikat induk di Hong Kong biasanya dikategorikan kepada model berikut:
| Jenis pegangan | Ciri-ciri |
| Syarikat Induk Tulen |
|
| Syarikat Induk Campuran (Syarikat Induk Operasi/Campuran) | Mereka memegang saham dalam anak syarikat dan menjalankan secara langsung satu atau lebih aktiviti perniagaan. |
| Syarikat Induk Pengurusan | Tumpukan pada pengurusan strategik, penyelarasan operasi, pengurusan sumber manusia, kewangan atau menyediakan perkhidmatan pengurusan kepada syarikat dalam kumpulan. |
3. Pengelasan mengikut kategori aset
Selain fungsi operasi dan struktur pemilikan mereka, syarikat induk di Hong Kong juga dikelaskan berdasarkan jenis aset yang mereka pegang dan uruskan.
Setiap model mempunyai objektif pelaburan dan pengurusan aset yang berbeza.
| Jenis pegangan | Ciri-ciri |
| Syarikat Pemegang Pelaburan | Tumpuan kepada pegangan saham, pegangan ekuiti atau pelaburan kewangan dalam syarikat lain; Menjalankan aktiviti pelaburan, membeli dan menjual, serta mengurus portfolio pelaburan. |
| Syarikat Pemegang Harta Intelek (Syarikat Pemegang IP) | Memegang aset harta intelek seperti tanda dagangan, paten, hak cipta atau perisian, dan menguruskan hak untuk mengeksploitasi aset ini dalam perbadanan. |
5. Proses penubuhan syarikat induk di Hong Kong
Berdasarkan pengalaman dalam menasihati dan menyokong perniagaan. Syarikat yang ditubuhkan di Hong KongGLA telah menyusun proses 4 langkah untuk membantu perniagaan menyediakan dokumen, melengkapkan prosedur penubuhan syarikat induk dan membina asas operasi yang telus, sedia untuk pelaburan, pengurusan aset dan pengembangan perniagaan antarabangsa.
Proses tersebut termasuk:
- Pilih jenis syarikat dan namakannya.
- Sediakan dokumen yang diperlukan dan daftarkan syarikat.
- Mewujudkan sistem perakaunan dan prosedur operasi.
- Memenuhi kewajipan pematuhan selepas penubuhan.
Langkah 1: Pilih jenis dan nama syarikat anda.
Dalam langkah pertama, syarikat Hong Kong perlu menentukan bentuk undang-undang yang betul dan menyediakan nama syarikat yang sesuai untuk pendaftaran.
Pilih jenis perniagaan:
Syarikat induk di Hong Kong biasanya didaftarkan dalam bentuk... Syarikat Sendirian Berhad Kerana ia menawarkan banyak kelebihan dari segi pengurusan dan perlindungan aset.
Namakan syarikat anda:
Apabila mendaftarkan nama syarikat, perniagaan perlu mematuhi prinsip-prinsip berikut:
- Pastikan nama syarikat adalah unik dan tidak menduplikasi atau menyebabkan kekeliruan dengan nama syarikat yang telah berdaftar di Hong Kong.
- Daftarkan nama syarikat dalam Bahasa Inggeris (berakhir dengan "Limited") atau Bahasa Cina Tradisional (berakhir dengan "有限公司").
- Jangan gabungkan bahasa Inggeris dan bahasa Cina dalam nama syarikat yang sama.
- Elakkan menggunakan perkataan yang berada dalam senarai terhad atau memerlukan kelulusan terlebih dahulu daripada pihak berkuasa yang berkaitan.
Nasihat daripada pakar GLA
Syarikat-syarikat Hong Kong harus mengutamakan pemilihan nama syarikat yang mencerminkan hala tuju operasi mereka, mudah dibaca dan diingati, serta sejajar dengan strategi pembangunan jangka panjang mereka.
Langkah 2: Sediakan dokumen dan prosedur yang diperlukan untuk mendaftarkan syarikat induk Hong Kong.
Syarikat-syarikat Hong Kong perlu menyediakan dan mengemukakan dokumen yang diperlukan kepada Pejabat Pendaftaran Syarikat di Hong Kong, termasuk:
- Borang NNC1: Pendaftaran syarikat liabiliti terhad dengan saham.
- Tataurusan Persatuan: Ini mentakrifkan struktur organisasi, hak dan kewajipan pemegang saham dan pengarah.
- Borang IRBR1: Pemberitahuan kepada Jabatan Cukai Hong Kong mengenai pendaftaran perniagaan.
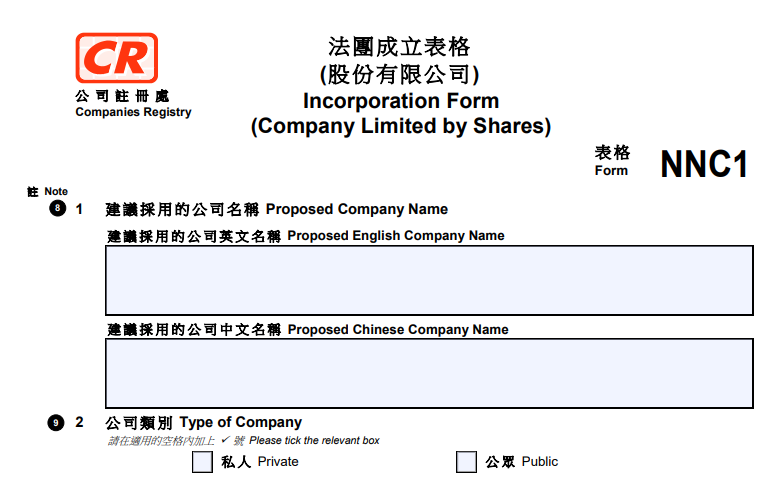
Borang Syarikat Hong Kong (Borang NNC1)
GLA membantu anda dalam menyediakan dokumentasi lengkap, membantu syarikat Hong Kong menyelesaikan proses pemerbadanan dengan cepat, dalam masa seawal satu hari bekerja.
Langkah 3: Daftar dengan Pejabat Pendaftaran Syarikat Hong Kong
Selepas melengkapkan permohonan, syarikat Hong Kong Dokumen pendaftaran syarikat perlu dihantar kepada Pihak Berkuasa Pendaftaran Perniagaan untuk mendapatkan lesen operasi yang sah.
Syarikat-syarikat Hong Kong boleh memilih daripada dua kaedah permohonan:
- Hantar secara elektronik.
- Serahkan salinan kertas terus ke ibu pejabat Pejabat Pendaftaran Syarikat Hong Kong.
Sebaik sahaja permohonan diluluskan, syarikat akan diberikan:
- Sijil Pemerbadanan.
- Sijil Pendaftaran Perniagaan (“BRC”).
Kedua-dua sijil ini mengesahkan bahawa syarikat itu telah diperbadankan secara sah dan layak beroperasi di bawah undang-undang Hong Kong.
Ini termasuk Sijil Pendaftaran Perniagaan (BRC). tempoh 1 tahun atau 3 tahunBergantung pada pilihan yang dibuat semasa pendaftaran, perniagaan perlu memperbaharui dan membayar yuran tepat pada masanya untuk mengekalkan kesahihan sijil dan memastikan operasi berterusan.
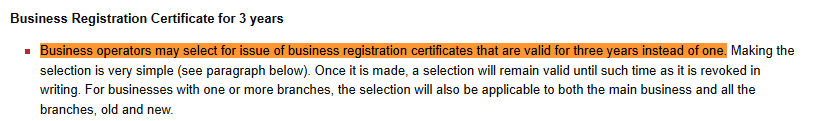
Panduan memilih tempoh 3 tahun untuk Sijil Pendaftaran Perniagaan (BRC) anda di Hong Kong
Langkah 4: Tetapkan prosedur perakaunan dan operasi.
Selepas menubuhkan syarikat, perniagaan perlu membina sistem perakaunan dan prosedur operasi untuk memenuhi keperluan pematuhan undang-undang, mengurus kewangan dengan berkesan dan menyokong operasi syarikat induk.
Menyediakan sistem perakaunan (seperti QuickBooks(Xero, atau Candy) untuk diikuti:
- Hasil, perbelanjaan dan keuntungan daripada anak syarikat.
- Dividen yang diterima.
- Aliran tunai, pelaburan dan perbelanjaan.
Sistem perakaunan yang telus membantu perniagaan mengawal keadaan kewangan mereka, meminimumkan risiko dan menyediakan dokumentasi lengkap apabila bekerjasama dengan juruaudit atau agensi kawal selia.
Menurut peraturan Hong Kong, perniagaan perlu Menyelenggara buku perakaunan, baucar dan rekod kewangan sekurang-kurangnya 7 tahun. Untuk memudahkan pemeriksaan, pengauditan dan pematuhan cukai.
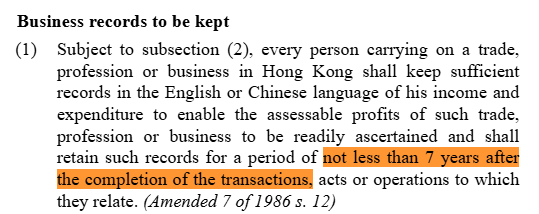
Keperluannya adalah untuk menyimpan rekod perakaunan dan dokumen transaksi perniagaan di Hong Kong selama 7 tahun.
Mengendalikan perniagaan dalam model syarikat:
- Mengurus portfolio anak syarikat dan struktur pemilikan.
- Pilih model pejabat yang sesuai dengan keperluan operasi anda.
- Mewujudkan mekanisme untuk pendelegasian kuasa dan proses membuat keputusan antara syarikat induk dan anak syarikatnya.
- Mewujudkan proses tadbir urus dalaman bagi memastikan ketelusan, kecekapan dan responsif terhadap keperluan pelabur.
6. Bagaimanakah GLA membantu perniagaan dalam menubuhkan syarikat induk perkhidmatan penuh di Hong Kong?
GLA menyediakan penyelesaian lengkap, menyeluruh untuk membantu syarikat Hong Kong melaksanakan model syarikat induk secara sistematik dan mematuhi undang-undang serta mengoptimumkan kecekapan pengurusan dari peringkat awal:
- Sokongan Syarikat yang ditubuhkan di Hong Kong dan membina struktur perniagaan yang mematuhi semua peraturan perundangan.
- Sediakan semua dokumen perundangan yang diperlukan, termasuk piagam syarikat, borang penubuhan dan pemberitahuan pendaftaran perniagaan.
- Menyediakan perkhidmatan setiausaha dan eksekutif syarikat di Hong Kong, memastikan pematuhan penuh dengan peraturan.
- Memberikan alamat pejabat berdaftar di Hong Kong memenuhi keperluan undang-undang semasa operasi.
- Sediakan sistem perakaunan.Quickbooks(Candy, Xero, dll.) dan cukai, bantuan dengan pemfailan cukai dan pendaftaran untuk Sijil Pemastautin Cukai.
- Pantau dan ingatkan mereka untuk mengemukakan laporan tahunan tepat pada waktunya seperti yang diperlukan.
- Menyokong pematuhan terhadap piawaian antarabangsa anti pengubahan wang haram (AML) dan kehadiran ekonomi (BEPS).
7. Soalan Lazim tentang Syarikat Induk di Hong Kong
Adakah syarikat induk merupakan entiti perniagaan yang berasingan?
Syarikat induk di Hong Kong tidak dikawal selia sebagai entiti perniagaan bebas; penetapan ini adalah berdasarkan fungsi operasi syarikat.
Malah, sesebuah syarikat hanya dipanggil syarikat Induk apabila ia memegang saham, mengurus atau mengawal anak syarikat, dan bukannya secara langsung menghasilkan atau menjual perkhidmatan.
Syarikat induk masih perlu mendaftar di bawah jenis perniagaan standard, yang paling biasa ialah: Syarikat Sendirian Berhad.
Dalam industri manakah syarikat induk di Hong Kong biasanya digunakan?
Syarikat induk Hong Kong digunakan secara meluas dalam pelbagai sektor, terutamanya yang memerlukan pengurusan aset berpusat, pelaburan yang pelbagai dan pengembangan pasaran antarabangsa.
- Tumpukan perhatian untuk memiliki kepentingan dalam pelbagai perniagaan merentasi sektor seperti perdagangan, pembuatan dan perkhidmatan, di samping menyelaraskan strategi keseluruhan.
- Mengurus paten, tanda dagangan, hak cipta dan perjanjian pelesenan untuk anak syarikat bagi mengoptimumkan operasi.
- Mengurus pelaburan atau syarikat yang beroperasi dalam sektor kewangan, dana atau insurans di bawah seliaan pihak berkuasa kawal selia.
- Bertindak sebagai entiti undang-undang yang menguruskan projek penyelidikan dan inovasi produk dalam sistem perniagaan.
- Pengurusan berpusat berbilang kedai atau cawangan bertujuan untuk mengoptimumkan kecekapan operasi dan mengawal aktiviti perniagaan.
Bagaimanakah syarikat induk berbeza daripada syarikat biasa di Hong Kong?
Syarikat induk dan syarikat biasa di Hong Kong boleh mendaftar di bawah bentuk undang-undang yang sama, tetapi berbeza terutamanya dalam tujuan operasi dan kaedah penjanaan pendapatan mereka.
| Kriteria | Sebuah syarikat tipikal | Syarikat Induk |
| Aktiviti utama | Pengeluaran, jualan dan penyediaan perkhidmatan. | Memegang saham dan mengurus anak syarikat. |
| Sumber pendapatan | Hasil daripada operasi perniagaan | Dividen dan keuntungan daripada anak syarikat |
| Peranan pengurusan | Operasi langsung harian | Pengurusan strategik, pengawasan keseluruhan |
| Tujuan utama | Jana pendapatan daripada perniagaan | Mengoptimumkan struktur pelaburan dan pengurusan aset |
Adakah syarikat induk yang tidak menjana sebarang aktiviti perniagaan perlu mengemukakan penyata kewangan tahunan?
Ya. Kecuali dalam kes di mana syarikat telah berdaftar dan diluluskan sebagai Syarikat Tidak Aktif di bawah peraturan Hong Kong, syarikat induk masih dikehendaki memenuhi semua kewajipan pematuhan tahunan.
Biasanya, perniagaan memerlukan:
- Menyimpan rekod perakaunan mengikut peraturan.
- Pastikan penyata kewangan anda diaudit oleh Akauntan Awam Bertauliah (Amalan) (CPA) di Hong Kong (jika perlu diaudit).
- Serahkan Penyata Cukai Keuntungan (PTR) kepada Perkhidmatan Hasil Dalam Negeri (IRD) Hong Kong.
- Serahkan Penyata Tahunan (Borang NAR1) ke Pejabat Pendaftaran Syarikat sebelum tarikh akhir.
 Idea utama menonjol
- Syarikat induk di Hong Kong ialah entiti sah yang ditubuhkan untuk memegang saham, mengurus aset dan mengawal anak syarikat, dan bukannya terlibat secara langsung dalam operasi perniagaan.
- Kawalan biasanya diwujudkan apabila syarikat induk memiliki lebih daripada 50% hak mengundi atau lebih daripada 50% saham yang dikeluarkan oleh syarikat lain.
- Menubuhkan syarikat induk di Hong Kong menawarkan empat faedah utama: pengoptimuman cukai, pengembangan ke pasaran antarabangsa, perlindungan aset dan tadbir urus korporat yang lebih baik.
- Syarikat berhad sendirian merupakan bentuk perundangan yang biasa untuk menubuhkan syarikat induk di Hong Kong.
- Syarikat induk di Hong Kong boleh dikelaskan mengikut tiga kriteria utama: struktur pemilikan, fungsi operasi dan jenis aset yang dipegang.

Artikel ini diterbitkan oleh GLA pada 21 Ogos 08. Hak cipta dan kandungan yang disertakan adalah harta intelek GLA. Semua hak terpelihara.
Maklumat dan panduan ini hanyalah untuk tujuan maklumat umum sahaja dan tidak bertujuan sebagai nasihat khusus mengenai perakaunan, cukai, perundangan atau perkara profesional yang lain. Peraturan perundangan mungkin berubah dan aplikasi mungkin berbeza-beza bergantung pada keadaan tertentu; oleh itu, GLA mengesyorkan agar individu dan perniagaan berunding dengan profesional sebelum membuat sebarang keputusan. GLA tidak bertanggungjawab atas sebarang kerosakan yang timbul daripada penggunaan kandungan ini tanpa nasihat profesional yang sesuai.




 Pelaburan antarabangsa


